9系旗舰也卖不上价了:从47万到24万,大型SUV的“价格锚”正在断裂
随着市场竞争加剧,9系旗舰车型的价格也开始下探了。9月24日,奕境X9上市,限时权益价27.98万元起,比一个月前预售时低了2万元。9月17日,小鹏G9L上市,指导价24.18万元起,限时23.18万元,比预售时低2.8万元。更早的小米澎程N90售价26.99万元,较预售价直降3万元。一个月内,三款9系旗舰SUV的入门价集体跌入28万元以内。
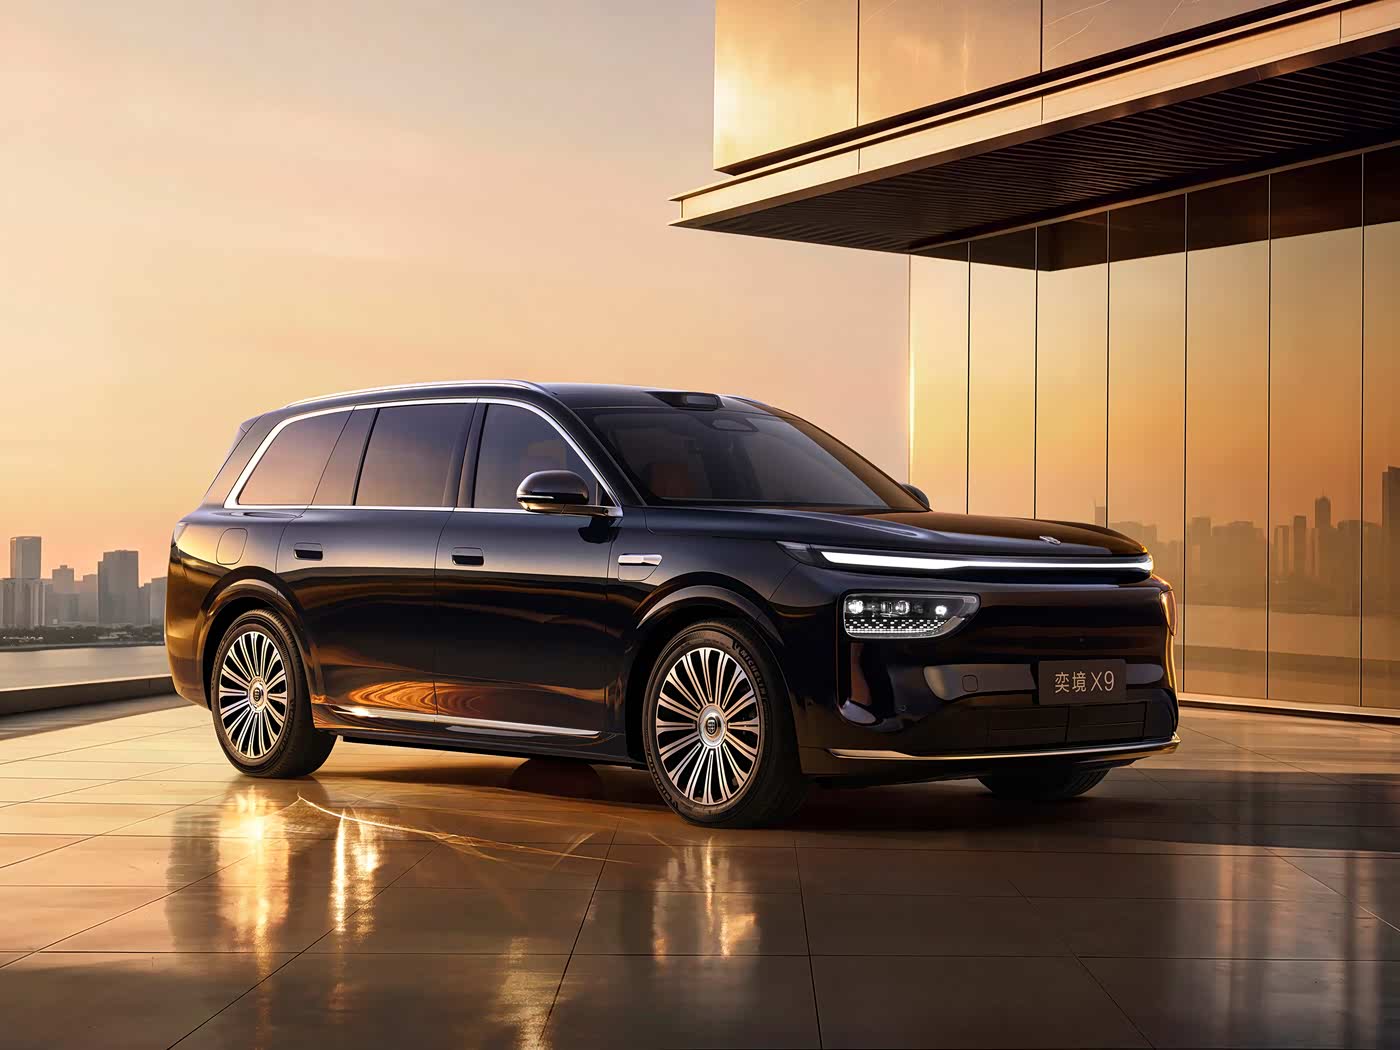
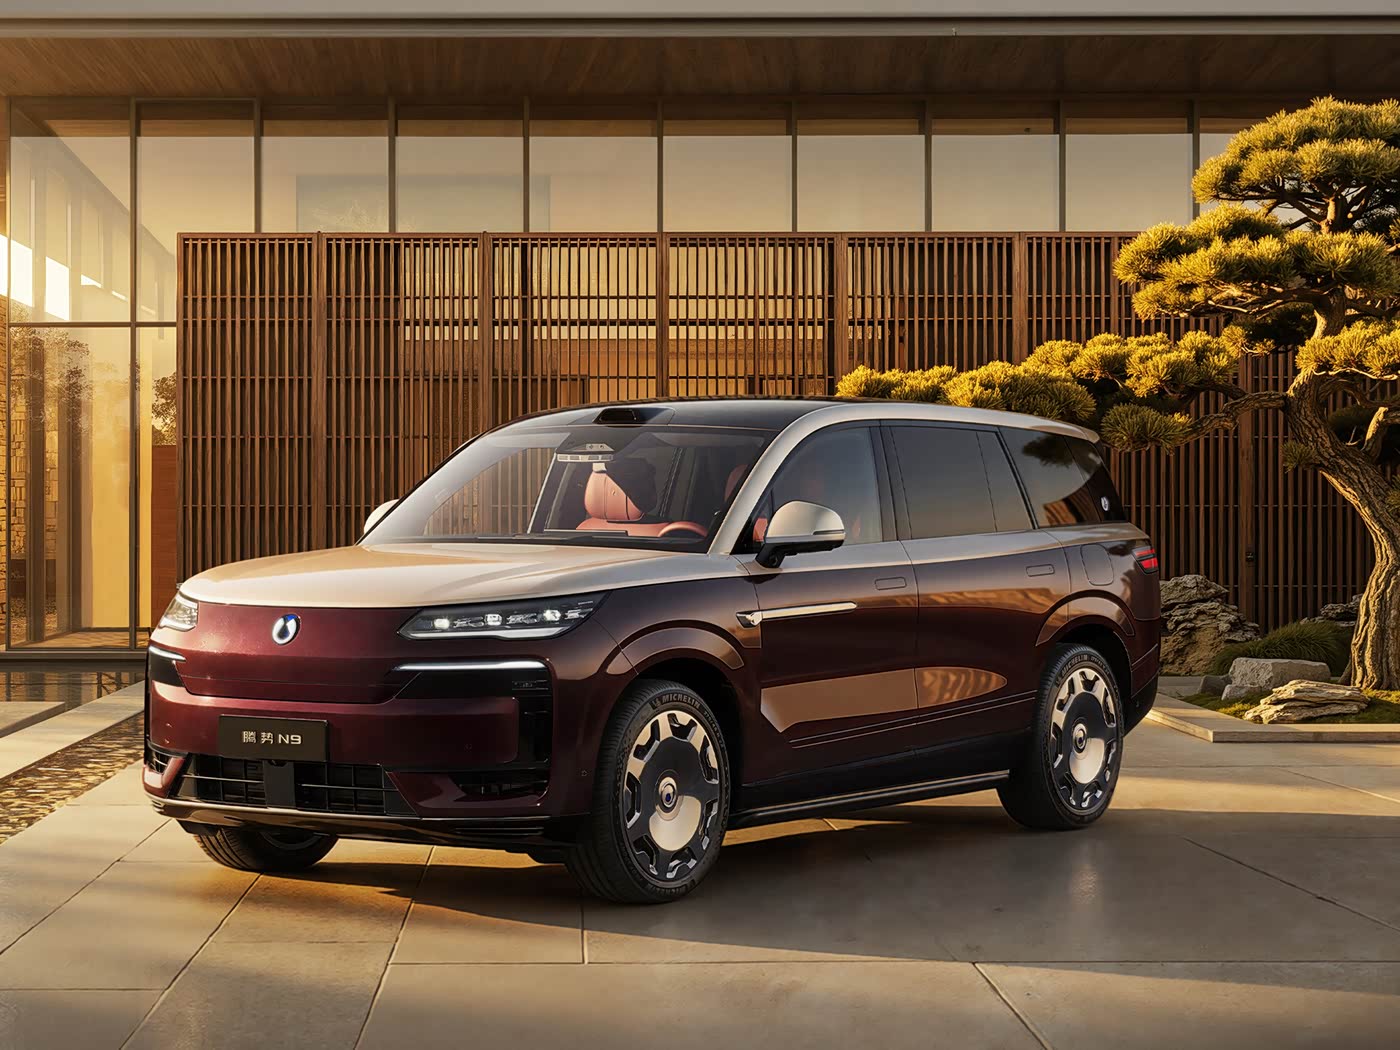
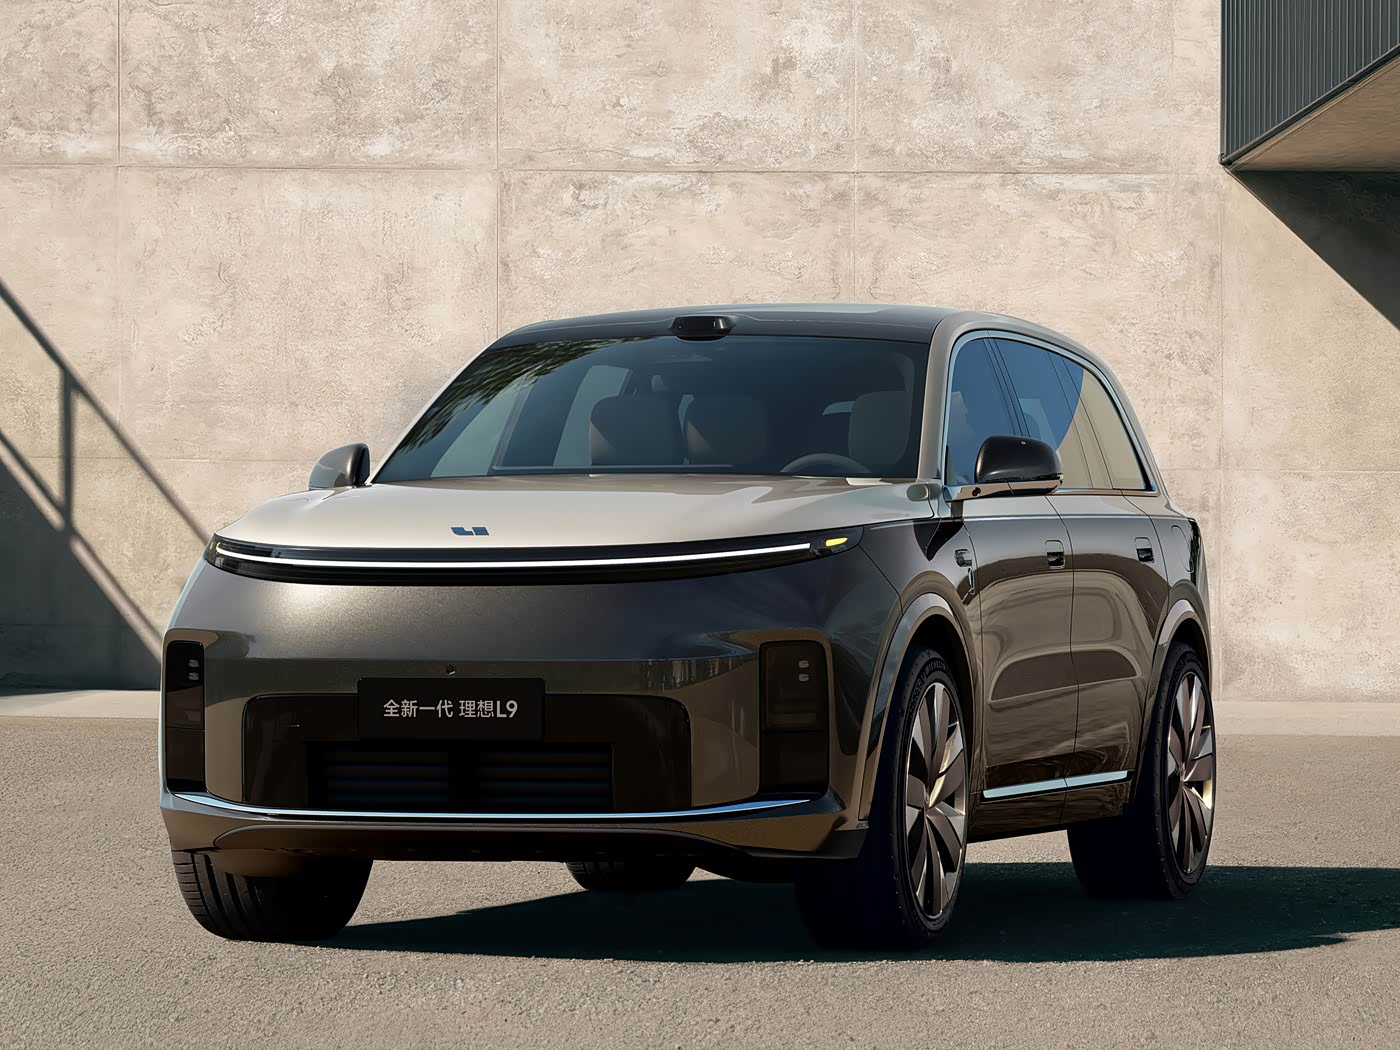
把时间拉长,价格下移的幅度更加明显。2024年理想L9售价42.98万元起,2025年问界M9售价46.98万元起,2025年3月上市的腾势N9售价38.98万元起。到了2026年9月,大三排旗舰SUV的入门价已经降到28万元级别。腾势N9尊荣型与奕境X9四驱Ultra+长续航版,车长都超过5.2米,均覆盖四驱、双腔空气悬架、后轮转向和激光雷达辅助驾驶,后者比前者价格低了6万至7万元。
价格塌方的直接推手是供给端的集中释放。汽车之家研究院数据显示,2023年至今,大型SUV在售车系从24个增加到50个。仅2026年上半年,就有10余款9系SUV亮相或上市,下半年阿维塔、方程豹等品牌仍有大型旗舰等待上市。这些车型大多在两三年前立项,平台研发、模具和供应链投入在上市前已经发生,此时中止项目将直接形成损失,继续上市还有机会通过交付回收成本。
供给增加的同时,需求端却无法同步消化。上半年大型SUV销量35万辆,同比增长97%,但销量前五车型的市场份额已从2023年的88%下降到58%。中国汽车流通协会专家委员会专家李颜伟测算,国内大型SUV潜在总供给能力超过百万辆/年,但真实年需求只有30万辆到50万辆之间。与此同时,乘用车大盘持续收缩。乘联分会数据显示,今年1-8月份全国乘用车累计销量1171.6万辆,同比下降20.8%。
利润率的下滑让车企更没有等待的余地。乘联分会秘书长崔东树指出,1至8月行业销售利润率进一步降至3.6%,核心矛盾是成本增速持续高于收入增速,呈现典型增收不增利。中国汽车工业协会数据显示,2026年上半年整车制造环节平均利润率跌至1.5%,创近十年新低。
大型SUV曾被视为提高品牌均价和利润的重要工具。据界面新闻报道,蔚来CEO李斌曾表示,车身每增加10厘米,物料成本大约只多1000元左右,入门车型甚至还能更低。在平台和动力系统已经完成开发的情况下,增加尺寸的边际成本有限,但消费者对空间和旗舰身份的支付意愿却能抬高售价。这种商业逻辑推动了大量企业立项大型SUV,两三年前做出的产品决策,正在同一时期集中转化为市场供给。
旗舰价格下调还会冲击车企自身的整条产品线。理想i9售价36.98万元,只比现款i8四驱版高3万元,进一步分流了i8的需求。小鹏G9L的限时23.18万元起售价,向上与G9重叠,向下压缩G7和G6高配车型的升级空间。曾经利润最丰厚的9系SUV,价格体系也开始松动。对于汽车行业来说,9系SUV能卖多贵已经不是重点,重点是价格下调后,企业能否继续守住毛利、现金流以及产品秩序。
 分享到:




